Aggiornato ad agosto 2026
Hai ricevuto una casa in donazione dai tuoi genitori e adesso vorresti venderla?
Oppure hai ereditato un immobile e hai trovato un acquirente disposto a pagarlo molto più del valore indicato nella successione?
La domanda arriva quasi spontanea:
“Se vendo a un prezzo più alto, devo pagare la plusvalenza?”
La risposta è interessante perché una casa donata e una casa ereditata non vengono trattate allo stesso modo.
E soprattutto c’è un errore che incontro spesso:
“Sono passati meno di 5 anni dalla donazione, quindi sicuramente devo pagare la plusvalenza.”
Non è necessariamente vero.
Nel caso della donazione, infatti, per stabilire se siamo dentro o fuori dai famosi 5 anni bisogna guardare anche quando l’immobile era stato acquistato dal donante.
Vediamolo con degli esempi semplici.
Prima di tutto: cos’è la plusvalenza immobiliare?
In termini molto semplici, la plusvalenza è il guadagno realizzato vendendo un immobile a un prezzo superiore rispetto al suo costo fiscalmente riconosciuto.
Facciamo l’esempio più elementare.
Compro una casa a:
150.000 euro
e qualche anno dopo la vendo a:
210.000 euro
A prima vista sembrerebbe esserci un guadagno di:
60.000 euro.
Ma attenzione: questo non significa automaticamente che dovrò pagare le tasse su tutti i 60.000 euro.
La normativa consente infatti di considerare nel calcolo anche determinati costi inerenti all’immobile, purché documentati.
La plusvalenza viene determinata, in linea generale, dalla differenza tra il corrispettivo della vendita e il prezzo di acquisto o costo di costruzione, incrementato degli altri costi fiscalmente riconosciuti inerenti al bene.
Quindi conservare fatture e documentazione può fare una differenza enorme.
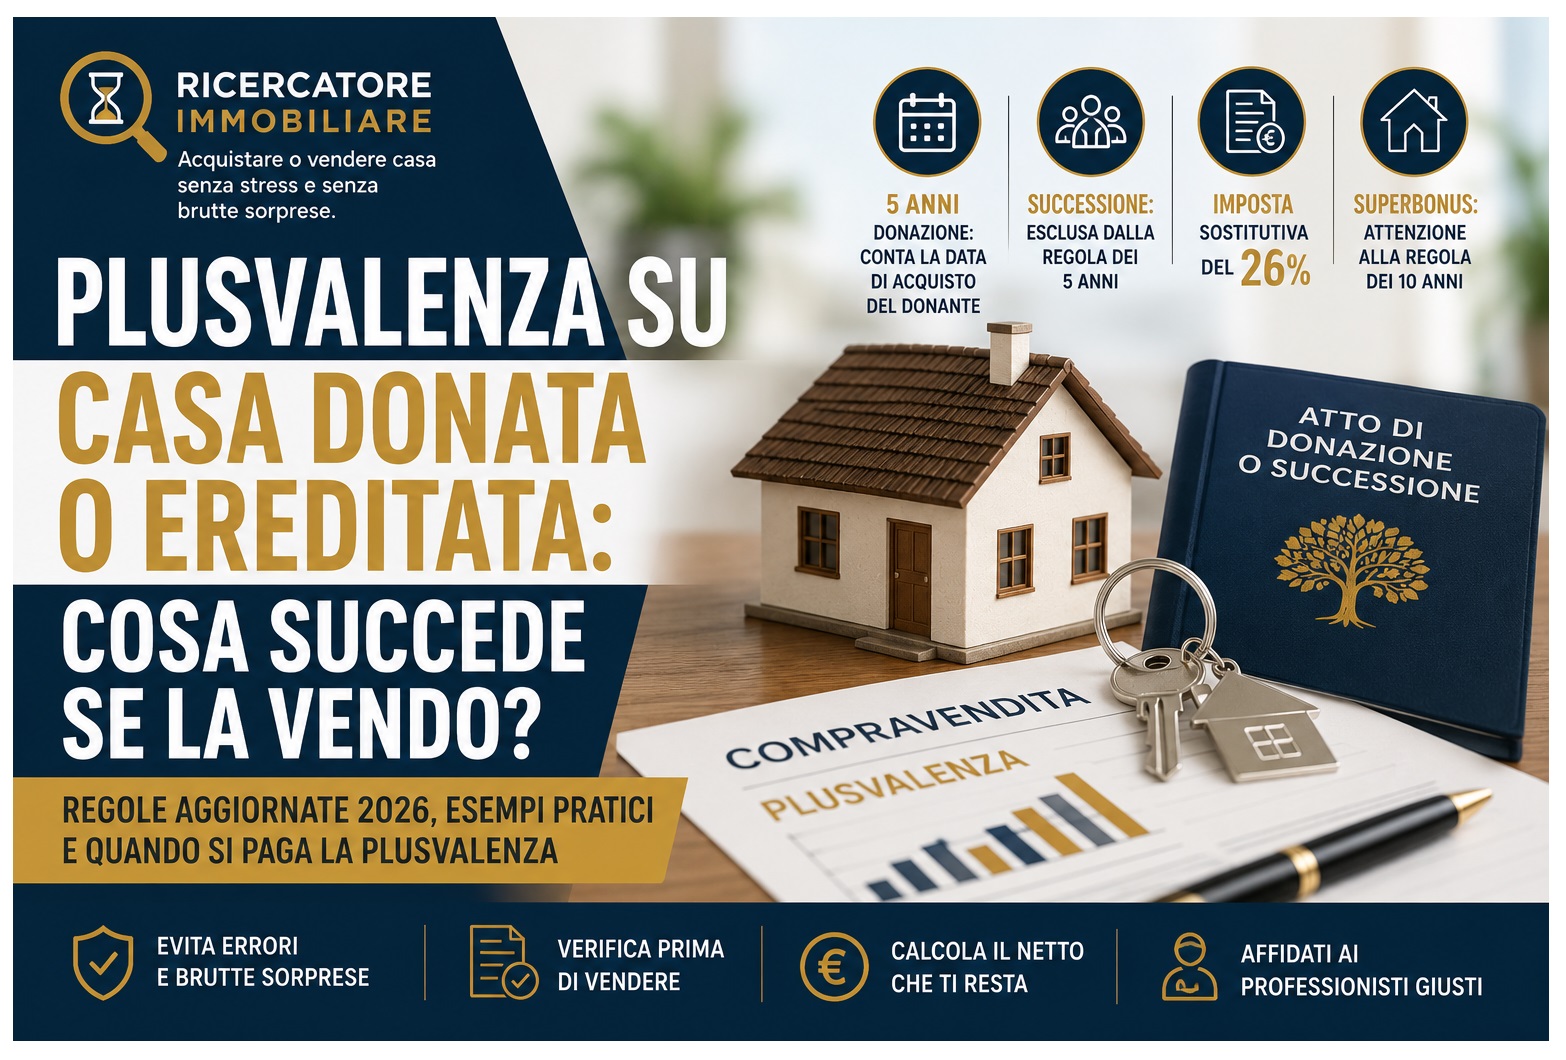
Quando vendo una casa entro 5 anni devo sempre pagare?
No.
Questa è la prima cosa importante da chiarire rispetto al mio vecchio articolo del 2018.
La regola generale prevede la possibile tassazione della plusvalenza quando l’immobile viene venduto entro 5 anni dall’acquisto o dalla costruzione.
Ma ci sono importanti eccezioni.
Una di queste riguarda l’immobile che, per la maggior parte del periodo intercorso tra acquisto e vendita, è stato utilizzato come abitazione principale del proprietario o dei suoi familiari.
E qui bisogna fare attenzione alle parole.
“Prima casa” e “abitazione principale” non sono esattamente la stessa cosa
Ai fini della plusvalenza non è sufficiente ragionare semplicemente sull’agevolazione fiscale utilizzata quando hai comprato casa.
Conta l’effettivo utilizzo dell’immobile come abitazione principale per la maggior parte del periodo previsto dalla legge.
Quindi non bisogna mai limitarsi a dire:
“L’ho comprata come prima casa, quindi non pago.”
Bisogna verificare la situazione concreta.
Casa ricevuta in donazione: da quando partono i 5 anni?
Ed eccoci alla parte probabilmente più interessante.
Supponiamo che tuo padre abbia comprato una casa nel 2010.
Nel 2025 decide di donartela.
Nel 2026 tu decidi di venderla.
Sono passati soltanto pochi mesi dalla donazione.
Potresti quindi pensare:
“Sto vendendo entro 5 anni, quindi devo pagare la plusvalenza.”
In realtà no, almeno per la normale regola quinquennale.
Per un immobile ricevuto in donazione, infatti, i 5 anni decorrono dalla data in cui il donante aveva acquistato l’immobile, non dalla data della donazione.
Nel nostro esempio:
il padre compra nel 2010;
dona al figlio nel 2025;
il figlio vende nel 2026.
Ai fini di questa regola sono già trascorsi abbondantemente più di 5 anni.
Questa differenza può cambiare completamente il risultato fiscale della vendita.
Facciamo invece l’esempio opposto
La mamma compra un appartamento nel 2024 per:
180.000 euro.
Nel 2026 lo dona al figlio.
Nel 2027 il figlio decide di venderlo per:
230.000 euro.
In questo caso non dobbiamo contare i 5 anni dal 2026, data della donazione.
Dobbiamo partire dal 2024, quando la mamma aveva comprato.
Nel 2027 sono trascorsi soltanto 3 anni.
La vendita rientra quindi potenzialmente nella disciplina della plusvalenza.
Ed ecco un altro dettaglio fondamentale.
Per una casa donata non conta semplicemente il valore indicato nella donazione
Questa è probabilmente una delle cose meno conosciute dai proprietari.
Per determinare la plusvalenza di un immobile ricevuto in donazione, la normativa prende come riferimento il prezzo di acquisto o il costo di costruzione sostenuto dal donante, al quale possono aggiungersi l’imposta sulle donazioni e gli altri costi successivi fiscalmente rilevanti.
Torniamo quindi all’esempio.
La mamma aveva acquistato a:
180.000 euro
e il figlio vende a:
230.000 euro.
La differenza iniziale è:
50.000 euro.
Da qui bisognerà effettuare il calcolo corretto tenendo conto degli eventuali costi riconosciuti e documentati.
Ecco perché prima di mettere in vendita una casa ricevuta in donazione consiglio sempre di recuperare anche l’atto con cui il donante aveva acquistato l’immobile.
Può diventare un documento fiscalmente importantissimo.
E se invece la casa l’ho ricevuta in successione?
Qui la situazione cambia.
Per la normale disciplina della plusvalenza immobiliare entro 5 anni, gli immobili acquisiti tramite successione sono esclusi.
Facciamo un esempio.
Un figlio eredita nel 2026 un appartamento.
L’immobile viene indicato in successione per un determinato valore.
Nel 2027 il figlio lo vende a un prezzo superiore.
Il semplice fatto che sia trascorso soltanto un anno dalla successione non fa scattare la normale plusvalenza immobiliare dei 5 anni prevista dall’articolo 67 del TUIR.
Ed è una differenza sostanziale rispetto alla donazione.
In sintesi
Casa donata: bisogna verificare quando era stata acquistata dal donante.
Casa ereditata: la normale regola della plusvalenza entro 5 anni non si applica al fabbricato ricevuto per successione.
Attenzione però: terreni edificabili e situazioni particolari seguono regole differenti e devono essere valutati separatamente.
Quanto si paga se c’è una plusvalenza?
Anche questo punto deve essere aggiornato rispetto al mio articolo del 2018.
All’epoca avevo indicato un’imposta sostitutiva del 20%.
Oggi quella percentuale non è più corretta.
Per i fabbricati interessati dalla relativa disciplina, il venditore può chiedere al notaio, al momento dell’atto, l’applicazione dell’imposta sostitutiva del 26% sulla plusvalenza.
L’alternativa è la tassazione secondo il regime ordinario IRPEF previsto per il contribuente.
Questo significa che non bisogna automaticamente pensare:
“Plusvalenza di 50.000 euro = devo dare allo Stato il 26%.”
Prima dobbiamo stabilire:
se esiste realmente una plusvalenza fiscalmente imponibile;
qual è il costo fiscalmente riconosciuto;
quali spese possono aumentarlo;
e quale modalità di tassazione risulta applicabile e più appropriata nel caso concreto.
Esempio concreto: quanto può cambiare recuperando le spese?
Immaginiamo un acquisto originario a:
180.000 euro
e una successiva vendita fiscalmente rilevante a:
250.000 euro.
La differenza matematica è:
70.000 euro.
Ma negli anni sono state sostenute spese inerenti all’immobile documentalmente rilevanti per, ipotizziamo:
20.000 euro.
Il costo fiscalmente riconosciuto potrebbe quindi aumentare e la plusvalenza da esaminare potrebbe ridursi.
È il motivo per cui ripeto sempre ai proprietari:
non buttate le fatture dei lavori e non perdete la documentazione dell’acquisto.
Quando si vende un immobile, documenti che sembravano ormai inutili possono valere migliaia di euro.
Ho fatto lavori con il Superbonus: attenzione, esiste anche la regola dei 10 anni
Dal 1° gennaio 2024 è stata introdotta una disciplina specifica per determinate vendite di immobili sui quali sono stati eseguiti interventi agevolati con il Superbonus previsto dall’articolo 119 del D.L. 34/2020.
In determinate condizioni, la vendita di un immobile per il quale tali interventi si sono conclusi da non più di 10 anni può generare una plusvalenza imponibile.
Quindi oggi, prima di vendere, non mi limiterei più a chiedere:
“Quando hai comprato casa?”
Chiederei anche:
“Sono stati fatti lavori con il Superbonus? Quando sono terminati?”
È diventata una domanda fondamentale nella preparazione di una compravendita.
Anche questa disciplina prevede importanti esclusioni.
Tra queste troviamo espressamente gli immobili acquisiti per successione e, alle condizioni previste dalla legge, quelli utilizzati come abitazione principale del cedente o dei suoi familiari per la maggior parte del periodo considerato.
Per gli immobili ricevuti in donazione interessati da questa disciplina, invece, il calcolo richiede particolare attenzione anche al costo sostenuto originariamente dal donante.
Casa donata + Superbonus: qui non farei mai il calcolo “a occhio”
Immagina questa situazione.
Un genitore possiede un immobile.
Vengono effettuati interventi Superbonus.
Successivamente la casa viene donata al figlio.
Dopo qualche anno il figlio decide di vendere.
In un caso del genere abbiamo contemporaneamente:
la provenienza donativa;
la data di acquisto del donante;
la data di conclusione dei lavori;
la modalità con cui è stato utilizzato il Superbonus;
il costo fiscalmente riconosciuto;
l’eventuale utilizzo dell’immobile come abitazione principale.
È evidente che una semplice regoletta del tipo:
“Sono passati 5 anni, quindi sono tranquillo”
non è più sufficiente.
Prima di determinare il prezzo netto che resterà al venditore farei verificare il caso al notaio o al commercialista.
Vendere una casa ricevuta in donazione nel 2026 è ancora un problema?
Qui dobbiamo separare due argomenti completamente diversi.
Una cosa è la plusvalenza fiscale.
Un’altra è la provenienza donativa dell’immobile e quindi la sua commerciabilità.
Per molti anni un immobile proveniente da donazione poteva generare maggiori difficoltà nella successiva vendita, soprattutto quando l’acquirente aveva bisogno di un mutuo.
Ma il quadro normativo è profondamente cambiato con la riforma introdotta dalla Legge 182/2025, pienamente operativa nel 2026, che ha modificato la tutela dei legittimari e rafforzato la stabilità delle successive compravendite di immobili provenienti da donazione.
Il Consiglio Nazionale del Notariato parla di un cambiamento significativo diretto proprio a migliorare la sicurezza della circolazione immobiliare e la bancabilità degli immobili di provenienza donativa.
Questo non significa che io metterei in vendita una casa donata senza fare verifiche.
Significa invece che oggi dobbiamo valutare il problema con le regole attuali, non con quelle di dieci anni fa.
La plusvalenza è solo uno dei controlli da fare prima di vendere
Quando ricevo l’incarico di vendere un immobile, il mio obiettivo non è semplicemente pubblicare un annuncio e aspettare una telefonata.
Cerco di capire prima cosa potrebbe succedere al momento della proposta, del preliminare e soprattutto del rogito.
Perché una plusvalenza scoperta all’ultimo momento può cambiare il netto che il proprietario pensava di ricavare dalla vendita.
Ma lo stesso vale per:
- una difformità urbanistica;
- una situazione catastale non allineata;
- una provenienza da successione o donazione;
- un usufrutto;
- un’ipoteca;
- un problema documentale;
- semplicemente una strategia di vendita sbagliata.
È lo stesso principio che ho raccontato nel caso reale di una compravendita arrivata fino all’avvocato per problemi legati alla situazione dell’immobile.
Caso reale: compravendita e difformità
Meglio scoprire il problema prima di trovare l’acquirente.
Non dopo.
E se vendo questa casa per comprarne un’altra?
La questione diventa ancora più importante.
Se dalla vendita devi ricavare, per esempio, 250.000 euro per acquistare la tua nuova abitazione, non puoi costruire tutta l’operazione pensando di avere effettivamente a disposizione 250.000 euro se una parte del guadagno potrebbe essere fiscalmente imponibile.
Prima bisogna calcolare il netto.
Poi possiamo decidere quanto investire nella nuova casa.
Per questo ho dedicato un approfondimento specifico a chi deve vendere casa per comprarne un’altra a Padova, perché coordinare valore, tempi, rogiti e disponibilità finanziaria è fondamentale.
Vendere casa per comprarne un’altra a Padova.
5 domande che farei prima di mettere in vendita una casa donata o ereditata
Prima di determinare la strategia di vendita vorrei conoscere almeno queste informazioni:
Quando e come è entrato l’immobile nel patrimonio del precedente proprietario?
Se c’è stata una donazione, quando lo aveva acquistato il donante e a quale prezzo?
Sono stati effettuati interventi Superbonus e quando sono terminati?
L’immobile è stato utilizzato come abitazione principale e per quanto tempo?
Abbiamo ancora atti, fatture e documenti relativi all’acquisto e ai lavori?
Con queste informazioni possiamo già capire se esiste un problema da approfondire prima di mettere la casa sul mercato.
Quindi: casa donata o ereditata, devo pagare la plusvalenza?
Facciamo il riepilogo più semplice possibile.
Se hai ricevuto la casa in DONAZIONE
Non devi contare automaticamente 5 anni dalla donazione.
Per la disciplina ordinaria si guarda alla data in cui il donante aveva acquistato o costruito l’immobile.
Se la cessione è fiscalmente imponibile, per determinare la plusvalenza si parte normalmente dal costo sostenuto dal donante, con le integrazioni ammesse dalla normativa.
Se hai ricevuto la casa in SUCCESSIONE
Il fabbricato acquisito per successione è escluso dalla normale disciplina della plusvalenza immobiliare legata alla vendita entro 5 anni.
Se sull’immobile è stato fatto il SUPERBONUS
Serve un controllo ulteriore.
In determinate situazioni la normativa introdotta dal 2024 considera un periodo fino a 10 anni dalla conclusione degli interventi.
Gli immobili acquisiti per successione sono espressamente esclusi da questa specifica disciplina.
Se la plusvalenza è imponibile
È possibile, quando ne ricorrono i presupposti, richiedere al notaio l’applicazione dell’imposta sostitutiva del 26%, in alternativa al regime ordinario.
La domanda che conta davvero non è “quanto vendo?”
È:
“Quanto mi rimane realmente dopo la vendita?”
Quando valutiamo un immobile ricevuto per successione o donazione, il prezzo di mercato è soltanto una parte del lavoro.
Prima di iniziare la vendita voglio capire:
quanto vale realmente la casa;
se ci sono problemi che possono emergere al rogito;
se esistono conseguenze fiscali da considerare;
quali documenti dobbiamo recuperare;
quanto resterà effettivamente al proprietario.
È così che una vendita immobiliare diventa prevedibile.
E soprattutto è così che si evitano quelle brutte sorprese che spesso emergono quando ormai l’acquirente è stato trovato e la trattativa è già iniziata.
Hai ricevuto una casa in donazione o successione e stai pensando di venderla?
Prima di pubblicare l’annuncio possiamo fare una verifica preliminare dell’immobile e capire quali aspetti devono essere approfonditi con il notaio, il commercialista o il tecnico.
Io mi occupo della parte immobiliare e della strategia di vendita, coordinando i professionisti quando è necessario.
Hai una situazione immobiliare da chiarire?
Vendita casa avuta in donazione, usufrutto, successione o vendita?
Raccontami brevemente la tua situazione.
Valuteremo insieme quali aspetti immobiliari è meglio approfondire
prima di prendere una decisione.
Questo articolo ha finalità informative e non sostituisce il parere di un notaio, commercialista o consulente fiscale. La tassazione dipende dalle caratteristiche specifiche dell’immobile, dalla provenienza, dall’utilizzo e dagli interventi effettuati.
Pingback: Vendere casa con più eredi: cosa succede se uno non vuole vendere? Vendere casa con più eredi: se uno non vuole vendere?